


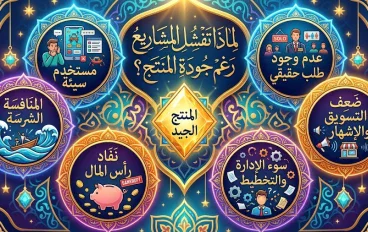
لماذا تفشل بعض المشاريع رغم أن المنتج جيد؟ أسباب خفية قد لا يراها صاحب المشروع
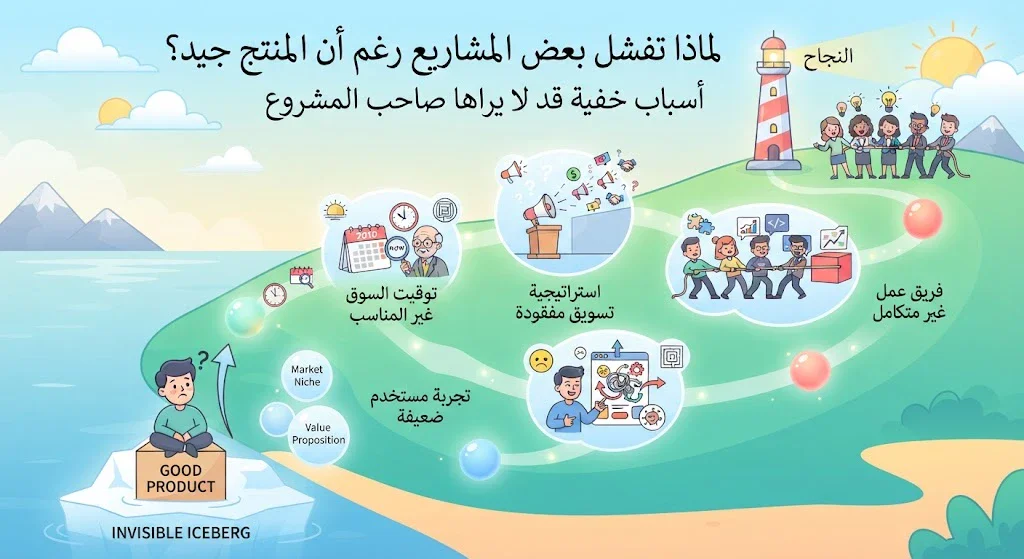
لماذا تفشل بعض المشاريع رغم أن المنتج جيد؟ أسباب خفية قد لا يراها صاحب المشروع
قد يمتلك صاحب المشروع منتجًا ممتازًا، ويحرص على جودة الخامات والتغليف والتفاصيل، ثم يتفاجأ بأن المبيعات أقل بكثير من توقعاته.
في هذه اللحظة قد يكون السؤال الأول:
"إذا كان المنتج جيدًا، فلماذا لا يشتريه الناس؟"
لكن جودة المنتج ليست سوى جزء واحد من معادلة نجاح المشروع.
فالعميل لا يشتري الجودة في حد ذاتها، وإنما يشتري حلًا لمشكلة أو تلبية لحاجة مقابل سعر يراه مناسبًا. والمشروع من جانبه يحتاج إلى بيع هذا المنتج بتكلفة تسمح له بالاستمرار وتحقيق عائد مناسب.
ولهذا يمكن أن يفشل مشروع بمنتج جيد، بينما ينجح مشروع آخر بمنتج مشابه لأنه استطاع الوصول إلى العميل المناسب، وتحديد السعر المناسب، وإدارة تكاليفه ومبيعاته بصورة أفضل.
المنتج الجيد لا يعني أن السوق يحتاجه
من أكبر الأخطاء افتراض أن جودة المنتج تعني وجود طلب كافٍ عليه.
قد يكون المنتج:
- متقن الصنع.
- جميل التصميم.
- مصنوعًا من خامات جيدة.
- أفضل من منتجات منافسة من بعض النواحي.
ومع ذلك، قد لا يكون هناك عدد كافٍ من العملاء المستعدين لدفع السعر المطلوب.
لذلك يجب التمييز بين سؤالين:
هل المنتج جيد؟
و
هل هناك عدد كافٍ من العملاء يريدون شراءه؟
الأول يتعلق بالمنتج، أما الثاني فيتعلق بالسوق.
وتوصي إدارة الأعمال الصغيرة الأمريكية عند التخطيط للمشروع بدراسة السوق والعملاء والمنافسين قبل اتخاذ قرارات الاستثمار، لأن فهم الطلب والمنافسة يساعد صاحب المشروع على تحديد فرص السوق والمخاطر بصورة أفضل.
1. استهداف العميل الخطأ
قد يكون المنتج مناسبًا جدًا، لكن المشروع يحاول بيعه إلى الأشخاص الخطأ.
فمثلًا، لا يكفي أن تقول:
"هذا المنتج مناسب للجميع."
كلما اتسعت الفئة المستهدفة بصورة مبالغ فيها، أصبح من الصعب معرفة:
- أين يوجد العملاء؟
- ماذا يريدون؟
- ما السعر المناسب لهم؟
- ما الرسالة التي تجذب انتباههم؟
- ما الذي يجعلهم يختارون هذا المنتج؟
لذلك من الأفضل تحديد العميل بصورة عملية.
بدل:
"أبيع أدوات منزلية."
يمكن أن يكون التفكير:
"أستهدف الأشخاص الذين يبحثون عن حلول بسيطة لتنظيم المساحات الصغيرة في المنزل."
هذه الصياغة تساعد على فهم المشكلة والعميل وطريقة الوصول إليه.
2. صاحب المشروع يحب المنتج أكثر من العميل
قد يقع صاحب المشروع في فخ التفكير من وجهة نظره هو:
"أنا أرى أن المنتج ممتاز."
لكن العميل قد يسأل شيئًا مختلفًا تمامًا:
"ماذا سأستفيد منه؟ وهل يستحق السعر؟"
وهنا يجب الانتقال من وصف المنتج إلى شرح القيمة التي يحصل عليها العميل.
فبدل التركيز فقط على:
- نوع الخامة.
- عدد الألوان.
- شكل العبوة.
يجب توضيح:
ما المشكلة التي يحلها المنتج؟ وكيف سيستفيد العميل منه؟
فالقيمة التجارية لا تتحدد من وجهة نظر البائع وحده.
3. السعر غير مناسب رغم جودة المنتج
يمكن أن يكون المنتج ممتازًا، لكن سعره لا يتناسب مع السوق المستهدف.
وهنا توجد عدة احتمالات:
السعر مرتفع جدًا بالنسبة للعميل
فيصبح المنتج خارج ميزانية الشريحة المستهدفة.
السعر منخفض جدًا
وقد يؤدي ذلك إلى هامش ربح ضعيف، أو يعطي بعض العملاء انطباعًا بأن الجودة منخفضة، بحسب طبيعة السوق وطريقة تقديم المنتج.
السعر مناسب لكن المشروع لا يعرف تكلفته الحقيقية
وهذه مشكلة أخطر.
لأن صاحب المشروع قد يبيع بكثرة ويكتشف لاحقًا أن الهامش المتبقي لا يكفي لتغطية جميع المصاريف.
4. الخطأ في حساب التكاليف
من أكثر أسباب تعثر المشاريع التعامل مع تكلفة المنتج على أنها سعر الشراء فقط.
لكن المشروع قد يتحمل تكاليف أخرى مثل:
- التغليف.
- الشحن.
- التخزين.
- التسويق.
- عمولات البيع والدفع.
- المرتجعات.
- التلف.
- الرواتب.
- الإيجار.
- البرامج والخدمات.
- المصروفات الإدارية.
ولهذا فإن معرفة التكلفة الكاملة مهمة قبل تحديد السعر.
وتوضح هيئة الأوراق المالية والبورصات الأمريكية أن قائمة الدخل تساعد على فهم الإيرادات وتكلفة المبيعات والمصروفات وصافي الدخل، وأن ارتفاع الإيرادات لا يعني بالضرورة ارتفاع صافي الربح.
5. زيادة المبيعات لا تعني تلقائيًا زيادة الأرباح
قد يحتفل صاحب المشروع بارتفاع المبيعات، لكنه يكتشف في نهاية الشهر أن الربح لم يرتفع بالقدر نفسه.
والسبب أن زيادة المبيعات قد تأتي معها زيادة في:
- تكلفة البضاعة.
- الإعلانات.
- الشحن.
- العمالة.
- المرتجعات.
- التخزين.
- المصروفات التشغيلية.
لذلك يجب متابعة الإيرادات والربح والتدفق النقدي كل منها على حدة.
فالرقم الكبير في المبيعات ليس وحده دليلًا على صحة المشروع.
6. تجاهل نقطة التعادل
من الأدوات المفيدة لصاحب المشروع معرفة نقطة التعادل، أي المستوى الذي تتساوى عنده الإيرادات مع التكاليف دون تحقيق ربح أو خسارة.
وبصورة مبسطة:
نقطة التعادل بالوحدات = التكاليف الثابتة ÷ (سعر بيع الوحدة − التكلفة المتغيرة للوحدة)
وتشير إدارة الأعمال الصغيرة الأمريكية إلى أهمية تحليل نقطة التعادل لفهم مقدار المبيعات اللازمة لتغطية التكاليف.
وهذا التحليل قد يكشف مشكلة لا تظهر عند النظر إلى المنتج وحده.
فإذا كان المشروع يحتاج إلى بيع كمية ضخمة كل شهر حتى يغطي مصروفاته، فإن المشكلة قد تكون في هيكل التكاليف أو السعر أو نموذج العمل، وليس في جودة المنتج.
7. المنافس يقدم قيمة مختلفة
ليس من الضروري أن يكون المنافس أفضل في كل شيء.
قد يكون منتجك أعلى جودة، لكن المنافس:
- أسرع في التوصيل.
- أوضح في العرض.
- أسهل في الطلب.
- أكثر تنوعًا.
- لديه خدمة عملاء أفضل.
- يقدم ضمانًا.
- يملك حضورًا أقوى أمام الجمهور.
- يوفر خيارات دفع أكثر.
العميل لا يقارن المنتج بمفرده، بل يقارن تجربة الشراء بأكملها.
ولهذا يجب أن تسأل:
ما السبب العملي الذي يجعل العميل يختارني؟
إذا كانت الإجابة الوحيدة:
"لأن منتجي أفضل."
فقد تحتاج إلى تحديد معنى "أفضل" بصورة أكثر وضوحًا.
8. المنتج جيد لكن عرضه ضعيف
قد يكون المنتج نفسه ممتازًا، لكن طريقة عرضه لا توصل قيمته.
وهذا يظهر في:
- صور غير واضحة.
- وصف طويل دون فائدة عملية.
- عدم توضيح المقاسات.
- عدم عرض طريقة الاستخدام.
- عدم ذكر المعلومات الأساسية.
- عدم الإجابة عن الأسئلة المتكررة.
- عدم توضيح سياسة الاستبدال أو الإرجاع عندما تكون مطبقة.
في التجارة الإلكترونية تحديدًا، العميل لا يستطيع لمس المنتج أو تجربته قبل الشراء، ولذلك تصبح المعلومات والصور وطريقة العرض جزءًا مهمًا من عملية البيع.
9. الاعتماد على الإعلانات قبل فهم المنتج والسوق
الإعلان يمكن أن يجلب الانتباه، لكنه لا يستطيع بمفرده تحويل منتج غير مناسب للسوق إلى منتج ناجح.
إذا كانت المشكلة في:
- السعر.
- الجودة.
- الجمهور.
- العرض.
- تجربة الشراء.
- هامش الربح.
فزيادة الإنفاق الإعلاني قد تعني ببساطة زيادة تكلفة المشكلة.
لذلك من الأفضل استخدام الإعلان كوسيلة للوصول إلى السوق، وليس كبديل عن اختبار المنتج وفهم العملاء.
10. صاحب المشروع لا يستمع إلى العملاء
قد تكشف شكاوى العملاء عن معلومات ثمينة جدًا.
إذا قال عدد كبير من العملاء:
"السعر مرتفع."
فلا ينبغي الرد تلقائيًا بأنهم لا يفهمون قيمة المنتج.
قد تكون هناك مشكلة في الشريحة المستهدفة أو طريقة تقديم القيمة أو التسعير.
وإذا تكررت عبارة:
"المنتج جيد لكن..."
فالكلمة التي تأتي بعد "لكن" قد تحتوي على أهم معلومة في المشروع.
لذلك من المفيد تسجيل أسباب:
- عدم الشراء.
- إلغاء الطلب.
- الإرجاع.
- الشكوى.
- طلب الاستبدال.
هذه البيانات قد تكون أهم من عشرات الآراء العشوائية.
11. الخلط بين الاهتمام والشراء
قد تحصل صفحة المشروع على:
- إعجابات كثيرة.
- مشاهدات مرتفعة.
- تعليقات.
- مشاركات.
لكن ذلك لا يعني بالضرورة وجود مبيعات كافية.
الاهتمام خطوة، والشراء خطوة أخرى.
ولهذا من الأفضل تتبع مؤشرات أقرب إلى السلوك التجاري، مثل:
عدد الزيارات → الاستفسارات → الطلبات → المبيعات الفعلية → تكرار الشراء.
هذه السلسلة تساعد صاحب المشروع على معرفة المكان الذي تتوقف عنده العملية.
12. التوسع قبل إثبات النموذج
من الأخطاء الشائعة أن يحقق المشروع بعض المبيعات، فيفترض صاحبه أن الوقت مناسب للتوسع فورًا.
فيشتري مخزونًا أكبر، ويوسع المكان، ويزيد الموظفين، وينفق على الإعلانات، وربما يضيف منتجات كثيرة.
لكن إذا لم يكن النموذج الأساسي مستقرًا، فقد يؤدي التوسع إلى زيادة المصروفات بدل زيادة الربح.
لذلك من الأفضل أن يكون التوسع مبنيًا على بيانات فعلية، وليس على الحماس وحده.
13. كثرة المنتجات قد تشتت المشروع
قد يعتقد صاحب المشروع أن إضافة المزيد من المنتجات تعني فرصًا أكبر للبيع.
لكن كثرة المنتجات قد تؤدي أيضًا إلى:
- تجميد رأس المال في مخزون.
- صعوبة إدارة المخزون.
- تشتت التسويق.
- صعوبة معرفة المنتجات الأكثر ربحية.
- زيادة المنتجات البطيئة الحركة.
لذلك قد يكون من المفيد معرفة المنتجات التي تحقق أفضل توازن بين الطلب والهامش وسرعة دوران المخزون بدل إضافة منتجات جديدة باستمرار.
14. الخلط بين الربح والتدفق النقدي
قد يظهر المشروع ربحًا على الورق، بينما يعاني من نقص السيولة في الوقت نفسه.
وهذا يحدث لأن توقيت دخول الأموال وخروجها ليس بالضرورة متزامنًا.
فقد يبيع المشروع بكميات كبيرة بالآجل، بينما يحتاج إلى دفع الموردين والمصاريف الآن.
ولهذا تفرق المحاسبة بين الربح والتدفق النقدي، وكل منهما يقدم معلومات مختلفة عن حالة المشروع.
15. عدم وجود أرقام واضحة لاتخاذ القرار
قد يدير صاحب المشروع نشاطه اعتمادًا على الإحساس:
"أعتقد أن المبيعات جيدة."
"أعتقد أن هذا المنتج مربح."
"أشعر أن الإعلان ناجح."
لكن إدارة المشروع تصبح أكثر دقة عندما تتحول هذه الجمل إلى أرقام.
مثل:
- كم وحدة بعت؟
- كم تكلف الوحدة فعليًا؟
- كم ربحت من كل وحدة؟
- كم أنفقت للحصول على العميل؟
- كم نسبة المرتجعات؟
- ما المنتجات الأسرع في البيع؟
- ما المنتجات الأبطأ؟
- كم يحتاج المشروع لتغطية مصروفاته؟
الأرقام لا تضمن النجاح، لكنها تقلل مساحة التخمين.
كيف تعرف أين المشكلة إذا كان المنتج جيدًا؟
يمكن لصاحب المشروع إجراء مراجعة بسيطة عبر ستة أسئلة:
السؤال الأول: هل هناك طلب كافٍ؟
إذا كانت الإجابة غير واضحة، فابدأ بالسوق والعميل.
السؤال الثاني: هل العميل المستهدف واضح؟
إذا كان المشروع يحاول البيع للجميع، فقد يحتاج إلى تحديد شريحة أكثر وضوحًا.
السؤال الثالث: هل السعر مناسب؟
قارن السعر بما يقدمه المنافسون وبما يستطيع العميل المستهدف دفعه.
السؤال الرابع: هل هامش الربح كافٍ؟
لا تعتمد على الفرق بين سعر الشراء وسعر البيع فقط.
السؤال الخامس: أين يتوقف العميل عن الشراء؟
هل المشكلة في الوصول إلى الصفحة؟ أم الاستفسار؟ أم السعر؟ أم الدفع؟ أم المنتج بعد الشراء؟
السؤال السادس: هل المشروع يملك سيولة كافية؟
فالربح المحاسبي وحده لا يوضح دائمًا قدرة المشروع على دفع التزاماته في موعدها.
مثال بسيط يوضح المشكلة
لنفترض أن مشروعًا يبيع منتجًا بسعر 300 جنيه.
وتبلغ تكلفة شراء الوحدة 180 جنيهًا.
قد يبدو لصاحب المشروع أنه يحقق:
120 جنيهًا لكل وحدة.
لكن بعد إضافة التغليف والشحن وعمولات البيع والتسويق والمرتجعات والمصروفات الأخرى، قد يصبح المبلغ المتبقي أقل بكثير.
إذا كان المشروع يبيع 500 وحدة، فقد تبدو المبيعات ممتازة، لكن السؤال الحقيقي هو:
كم بقي بعد جميع التكاليف؟
وهنا يظهر الفرق بين نجاح المنتج في البيع ونجاح المشروع في تحقيق نتيجة مالية قابلة للاستمرار.
ماذا يفعل صاحب المشروع إذا اكتشف المشكلة؟
لا يجب أن يكون الحل دائمًا تغيير المنتج.
قد تكون المشكلة في نقطة أخرى.
إذا كان الطلب ضعيفًا
أعد دراسة العميل والمشكلة التي يحاول المنتج حلها.
إذا كان الطلب جيدًا لكن الربح ضعيف
راجع السعر والتكلفة وهامش الربح.
إذا كان الناس يهتمون ولا يشترون
راجع العرض والسعر والثقة وتجربة الشراء.
إذا كانت المبيعات جيدة والسيولة ضعيفة
راجع مواعيد التحصيل والدفع والمخزون والتدفق النقدي.
إذا كانت الطلبات جيدة والمرتجعات مرتفعة
ادرس توقعات العملاء وجودة الوصف والتغليف والمنتج نفسه.
إذا كان المنتج ناجحًا لكن النمو متوقفًا
ادرس قنوات البيع الجديدة والتسويق والتوسع، ولكن بناءً على بيانات وليس توقعات فقط.
اختبار عملي قبل اتخاذ قرار كبير
يمكنك إعداد جدول شهري بسيط:
| المؤشر | النتيجة |
|---|---|
| إجمالي المبيعات | ........ |
| تكلفة المنتجات المباعة | ........ |
| إجمالي الربح | ........ |
| المصروفات التشغيلية | ........ |
| صافي الربح التقريبي | ........ |
| عدد الوحدات المباعة | ........ |
| المرتجعات | ........ |
| المنتجات البطيئة | ........ |
| المصروف التسويقي | ........ |
| النقد المتاح | ........ |
ثم قارن الأرقام بالشهر السابق.
المهم ليس أن يكون كل رقم مرتفعًا، بل أن تفهم لماذا تغير.
7 علامات تقول إن المشكلة ليست في جودة المنتج وحدها
إذا كان المنتج جيدًا، لكن المشروع يعاني، ابحث عن هذه العلامات:
- العملاء يعجبون بالمنتج لكنهم لا يشترونه.
- المبيعات موجودة لكن الربح ضعيف.
- المبيعات ترتفع والسيولة تنخفض.
- المنافسون يبيعون منتجات مشابهة بصورة أفضل.
- تكلفة الوصول إلى العميل مرتفعة.
- نسبة المرتجعات أو الشكاوى مرتفعة.
- صاحب المشروع لا يعرف أرقام التكلفة والربح بدقة.
كل علامة من هذه قد تقود إلى مشكلة مختلفة.
الخلاصة
فشل المشروع لا يعني بالضرورة أن المنتج سيئ.
أحيانًا يكون المنتج جيدًا بالفعل، لكن العميل غير مناسب، أو الطلب أقل من المتوقع، أو السعر غير مناسب، أو التكاليف مرتفعة، أو طريقة العرض ضعيفة، أو المنافس يقدم قيمة مختلفة، أو المشروع يتوسع قبل أن يثبت نموذجه، أو يعاني من مشكلة في التدفق النقدي.
ولهذا فإن السؤال الأفضل ليس:
"هل المنتج جيد؟"
بل:
"هل هناك عميل يحتاجه، وسعر مناسب لشرائه، وهامش يسمح للمشروع بالاستمرار، وطريقة فعالة للوصول إليه؟"
إذا كانت الإجابة عن هذه الأسئلة مبنية على أرقام وملاحظات حقيقية من السوق، يصبح اكتشاف المشكلة أسهل بكثير.
وفي النهاية، المشروع الناجح ليس مجرد منتج ممتاز؛ بل منظومة متكاملة تجمع بين منتج مناسب، وعميل واضح، وتسعير مدروس، وتكاليف تحت السيطرة، ومبيعات قابلة للاستمرار وإدارة مالية واعية.
تنبيه: هذا المقال للتثقيف العام، وليس استشارة مالية أو محاسبية أو تجارية مخصصة. تختلف التكاليف والضرائب والقواعد المحاسبية من مشروع وآخر ومن دولة إلى أخرى.
مصادر موثوقة لدعم المقال:
- إدارة الأعمال الصغيرة الأمريكية (SBA) — أبحاث السوق وتحليل المنافسين: SBA – Market Research and Competitive Analysis
- إدارة الأعمال الصغيرة الأمريكية (SBA) — تحليل نقطة التعادل وتكاليف بدء المشروع: SBA – Calculate Your Startup Costs
- هيئة الأوراق المالية والبورصات الأمريكية (SEC) — أساسيات القوائم المالية والإيرادات والمصروفات والأرباح والتدفقات النقدية: SEC – Beginners’ Guide to Financial Statements


الرجاء تسجيل الدخول لتتمكن من التعليق