


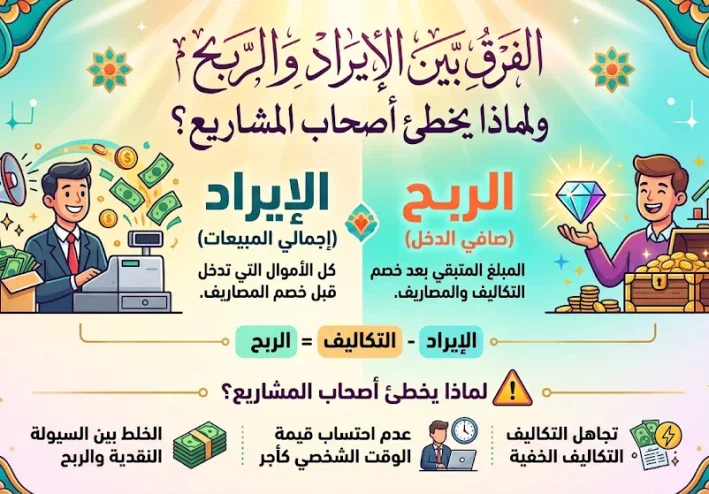
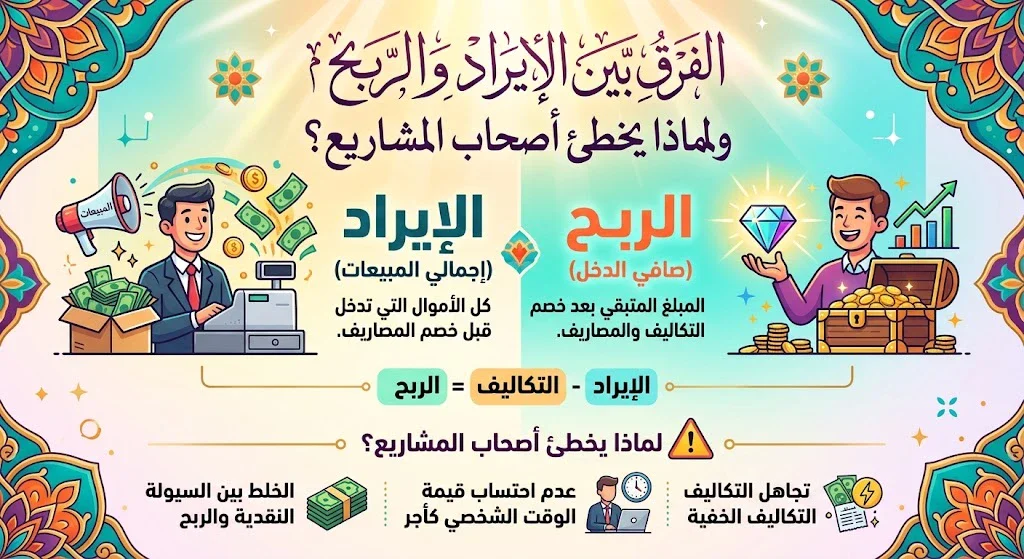
الفرق بين الإيراد والربح ولماذا يخطئ أصحاب المشاريع في حسابهما؟
مثلًا:
الإيرادات ترتفع + هامش الربح مستقر أو يتحسن + المصروفات تحت السيطرة + التدفق النقدي مناسب
هذه صورة أكثر إيجابية من مجرد ارتفاع المبيعات وحده.
أما إذا ارتفعت المبيعات بينما ترتفع التكاليف بسرعة أكبر، فقد لا يكون النمو مفيدًا كما يبدو.
ماذا يفعل صاحب المشروع إذا كانت المبيعات مرتفعة والربح ضعيفًا؟
لا تبدأ مباشرة بخفض الأسعار أو زيادة الإعلانات.
ابدأ بالبحث عن مكان تسرب الربح.
اسأل:
هل تكلفة المنتج مرتفعة؟
هل التسعير منخفض؟
هل هناك خصومات كثيرة؟
هل تكلفة اكتساب العميل مرتفعة؟
هل المصروفات الإدارية أكبر من اللازم؟
هل هناك هدر أو مرتجعات؟
هل بعض المنتجات تحقق مبيعات كبيرة لكن هامشها ضعيف؟
هل هناك تكاليف لا يتم تسجيلها أصلًا؟
هذه الأسئلة قد تكشف أن المشكلة ليست في قلة المبيعات، وإنما في اقتصاديات كل عملية بيع.
لا تخلط بين الربح والنقد المتاح
قد يكون المشروع مربحًا على الورق، لكنه يواجه ضيقًا في السيولة.
وقد يحدث ذلك مثلًا عندما تكون هناك مبيعات لم يتم تحصيل قيمتها نقدًا بعد، أو عندما يتم شراء مخزون كبير مقدمًا.
ولهذا فإن قائمة الدخل ليست التقرير الوحيد المهم؛ فالتدفقات النقدية توضح حركة النقد، بينما توضح قائمة الدخل الأداء من حيث الإيرادات والمصروفات والربح أو الخسارة.
وهذه نقطة شديدة الأهمية لأي مشروع يريد الاستمرار.
قائمة مراجعة سريعة لصاحب المشروع
في نهاية كل شهر، حاول أن تجيب عن هذه الأسئلة:
كم بلغت الإيرادات؟
كم بلغت تكلفة المبيعات؟
كم بلغ مجمل الربح؟
كم أنفقت على التشغيل؟
كم بلغ صافي الربح أو الخسارة؟
كم نقدًا موجود بالفعل؟
كم من الأموال مستحق تحصيله؟
كم من الالتزامات مستحق دفعه؟
هل المخزون مناسب أم توجد أموال كبيرة مجمدة فيه؟
هل الربح يتحسن أم يتراجع مقارنة بالأشهر السابقة؟
إذا لم تستطع الإجابة عن هذه الأسئلة، فهذه إشارة إلى أن النظام المالي للمشروع يحتاج إلى تنظيم أفضل.
الخلاصة
الفرق بين الإيراد والربح ليس مجرد مصطلح محاسبي، بل هو فرق يمكن أن يغير طريقة صاحب المشروع في اتخاذ قراراته.
الإيراد يخبرك بحجم النشاط أو المبيعات، بينما الربح يخبرك بما يتبقى بعد احتساب التكاليف والمصروفات وفقًا للقواعد المحاسبية المستخدمة.
لذلك فإن مشروعًا يحقق مليون جنيه من الإيرادات ليس بالضرورة أفضل من مشروع يحقق 500 ألف جنيه؛ فقد يكون المشروع الثاني أكثر ربحية إذا كانت تكاليفه أقل وهامش ربحه أفضل.
والخطأ الأكبر هو أن ينظر صاحب المشروع إلى الأموال الداخلة فقط، ويتجاهل الأموال الخارجة والتكاليف والالتزامات والتدفق النقدي.
لا تسأل فقط: كم بعت؟
اسأل أيضًا:
كم كلفني هذا البيع؟ وكم بقي منه؟ وهل هذا الربح قابل للاستمرار؟
فالمبيعات قد تجعل المشروع يبدو كبيرًا، لكن الربحية هي التي تساعد على معرفة ما إذا كان النمو صحيًا وقابلًا للاستمرار.
تنبيه: هذا المقال للتثقيف العام وليس استشارة محاسبية أو ضريبية أو مالية مخصصة. تختلف طريقة الاعتراف بالإيرادات والمصروفات وتصنيفها بحسب طبيعة النشاط وطريقة المحاسبة والقوانين المعمول بها في كل دولة. لذلك ينبغي الرجوع إلى محاسب أو مستشار مؤهل عند إعداد القوائم المالية أو اتخاذ قرارات ضريبية أو محاسبية خاصة بالمشروع.
مصادر موثوقة قابلة للتحقق:
- U.S. Securities and Exchange Commission (SEC) — شرح قائمة الدخل ومكونات الإيرادات والتكاليف ومجمل الربح وصافي الدخل.
- U.S. Securities and Exchange Commission (SEC) — دليل القوائم المالية، مع توضيح الفرق بين قائمة الدخل وقائمة التدفقات النقدية.
- U.S. Small Business Administration (SBA) — إدارة مالية المشروعات الصغيرة ومسك الدفاتر وطرق المحاسبة.
- SBA — Break-even Analysis — شرح نقطة التعادل والتكاليف الثابتة والمتغيرة وأهميتها في التخطيط للمشروع.




الرجاء تسجيل الدخول لتتمكن من التعليق