


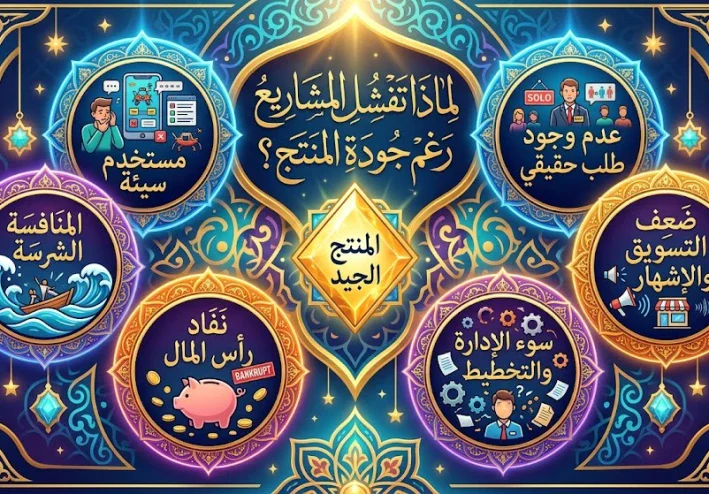
لماذا تفشل بعض المشاريع رغم أن المنتج جيد؟
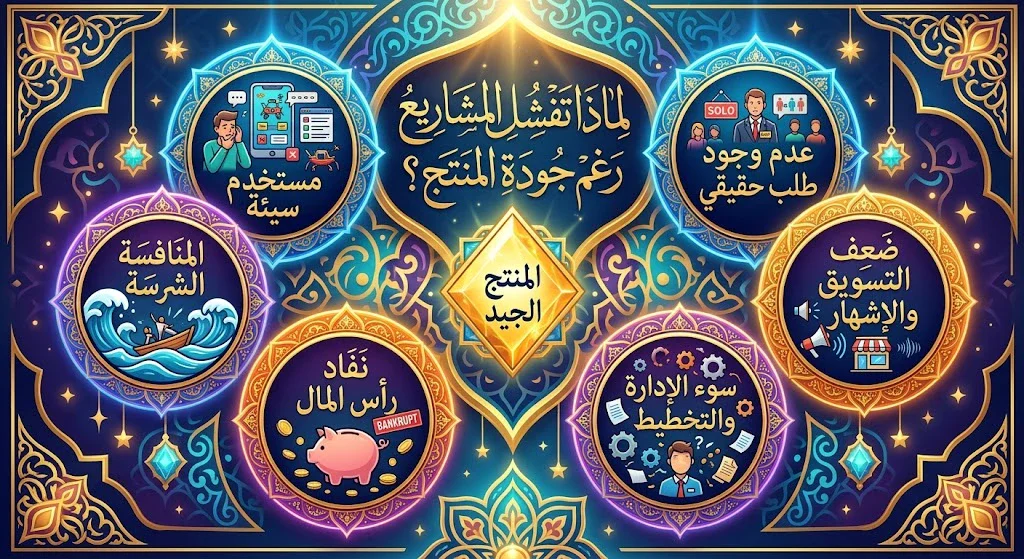
لماذا تفشل بعض المشاريع رغم أن المنتج جيد؟
قد تمتلك منتجًا ممتازًا، وتسمع من كل من يراه عبارات مثل: "المنتج رائع"، و"الناس ستشتريه بالتأكيد"، ثم تبدأ المشروع بحماس… وبعد فترة تكتشف أن المبيعات أقل من المتوقع، أو أن المصروفات تلتهم الإيرادات، أو أن السعر الذي وضعته لا يترك لك ربحًا حقيقيًا.
وهنا يظهر سؤال مهم:
إذا كان المنتج جيدًا فعلًا، فلماذا يفشل المشروع؟
الحقيقة أن جودة المنتج عنصر مهم، لكنها ليست العامل الوحيد الذي يحدد نجاح المشروع.
فالمنتج الجيد يحتاج إلى عميل مستعد للشراء، وسعر مناسب، وتكلفة يمكن السيطرة عليها، ومبيعات كافية، وإدارة مالية جيدة، وقدرة على المنافسة.
ولهذا قد يفشل مشروع بمنتج ممتاز، بينما ينجح مشروع آخر بمنتج مشابه لأنه أدار التسعير والتكاليف والسوق بطريقة أفضل.
تنبيه: هذا المقال يقدم معلومات عامة وتثقيفية عن إدارة المشاريع الصغيرة، ولا يمثل دراسة جدوى لمشروع بعينه أو نصيحة محاسبية أو ضريبية أو مالية شخصية. تختلف التكاليف والضرائب والقواعد المحاسبية من نشاط إلى آخر ومن دولة إلى أخرى، لذلك ينبغي الرجوع إلى محاسب أو مستشار مختص عند اتخاذ قرارات مالية مهمة.
المنتج الجيد لا يعني تلقائيًا وجود سوق
أول خطأ قد يقع فيه صاحب المشروع هو الخلط بين جودة المنتج ووجود طلب كافٍ عليه.
قد يكون المنتج مصنوعًا بشكل ممتاز، لكن المشكلة أن عدد الأشخاص الراغبين في دفع سعره قليل.
وهناك فرق كبير بين أن يقول الناس:
"المنتج جميل."
وبين أن يقولوا:
"سأشتريه بهذا السعر."
فالقرار التجاري الحقيقي لا يعتمد فقط على إعجاب العملاء، وإنما على سلوكهم الفعلي في الشراء.
لذلك، قبل استثمار مبلغ كبير، من الأفضل اختبار السوق بكمية محدودة أو نموذج أولي، ومراقبة المبيعات الحقيقية وردود فعل العملاء.
1. التسعير الخاطئ قد يقتل المشروع رغم جودة المنتج
من أكثر الأخطاء شيوعًا أن يحدد صاحب المشروع السعر بطريقة عشوائية.
قد يقول:
"اشتريت المنتج بـ100، وسأبيعه بـ120، إذن ربحي 20."
لكن الحساب قد لا يكون بهذه البساطة.
فقد توجد تكاليف أخرى مثل:
- النقل والشحن.
- التغليف.
- التخزين.
- التسويق.
- عمولات البيع أو الدفع.
- المرتجعات.
- التلف والفاقد.
- أجور العمالة.
- الإيجار.
- البرامج والخدمات المستخدمة في تشغيل المشروع.
- مصروفات إدارية وتشغيلية أخرى.
ولهذا فإن معرفة التكلفة الحقيقية ضرورية قبل تحديد السعر.
وتوضح هيئة الأوراق المالية والبورصات الأمريكية SEC في شرحها لقائمة الدخل أن تحليل أداء النشاط لا يتوقف عند الإيرادات؛ إذ توجد تكاليف المبيعات والمصروفات التشغيلية وغيرها قبل الوصول إلى صافي الربح أو الخسارة.
2. لا تخلط بين الإيرادات والربح
قد يبيع المشروع منتجات بقيمة كبيرة، ومع ذلك لا يحقق ربحًا جيدًا.
الإيرادات هي الأموال الناتجة عن المبيعات، أما الربح الصافي فيتحدد بعد خصم المصروفات والتكاليف ذات الصلة.
وهذا يعني أن ارتفاع المبيعات لا يكفي وحده للحكم على نجاح المشروع.
فمثلًا، لو حقق مشروع إيرادات قدرها 100 ألف جنيه خلال فترة معينة، فهذا الرقم لا يعني أن صاحب المشروع حصل على 100 ألف جنيه كربح.
إذا كانت التكاليف والمصروفات الإجمالية 90 ألف جنيه، فإن النتيجة تختلف تمامًا.
وهذه الفكرة الأساسية تتفق مع شرح SEC لقائمة الدخل، التي تبدأ بالإيرادات ثم تُخصم منها التكاليف والمصروفات للوصول إلى صافي الدخل أو الخسارة.
3. التكاليف الصغيرة قد تتحول إلى مشكلة كبيرة
أحيانًا لا يفشل المشروع بسبب مصروف واحد ضخم، وإنما بسبب مجموعة من المصروفات التي لا ينتبه إليها صاحب المشروع.
مثلًا:
100 جنيه هنا + 200 هناك + 500 في مكان آخر
قد تبدو أرقامًا صغيرة منفردة، لكنها تصبح مؤثرة عندما تتكرر شهريًا.
ولهذا توصي إدارة الأعمال الصغيرة الأمريكية SBA بحساب تكاليف بدء المشروع والمصروفات المختلفة قبل إطلاق النشاط، لأن معرفة التكاليف تساعد في تقدير الأرباح وتحليل نقطة التعادل وتقليل المفاجآت المالية.
4. ما هي نقطة التعادل؟
نقطة التعادل هي المستوى الذي تتساوى عنده الإيرادات مع التكاليف؛ أي لا يكون المشروع قد حقق ربحًا ولا خسارة عند هذه النقطة.
وتستخدم SBA المعادلة التالية لحساب نقطة التعادل بالوحدات:
نقطة التعادل = التكاليف الثابتة ÷ (سعر البيع للوحدة − التكلفة المتغيرة للوحدة)
مثال مبسط
لنفترض أن مشروعًا لديه:
- تكاليف ثابتة: 20,000 جنيه.
- سعر بيع الوحدة: 100 جنيه.
- التكلفة المتغيرة للوحدة: 60 جنيهًا.
إذن:
نقطة التعادل = 20,000 ÷ (100 − 60)
أي أن المشروع يحتاج إلى بيع 500 وحدة تقريبًا للوصول إلى نقطة التعادل وفق هذه الفرضيات.
لكن هذه النتيجة تقديرية وليست ضمانًا بأن المشروع سيصل فعليًا إلى هذا الرقم.
وتوضح SBA أن تحليل نقطة التعادل أداة للتقدير والتخطيط، وليس بديلًا عن الحسابات المحاسبية الفعلية بعد حدوث التكاليف والإنتاج.
5. لماذا يجب التفريق بين التكاليف الثابتة والمتغيرة؟
هذه النقطة مهمة جدًا عند تحليل المشروع.
التكاليف الثابتة هي التكاليف التي لا تتغير عادةً مباشرة مع حجم المبيعات أو الإنتاج خلال فترة معينة، مثل بعض تكاليف الإيجار.
أما التكاليف المتغيرة فتتغير مع حجم الإنتاج أو المبيعات، مثل بعض تكاليف المواد أو تكلفة الوحدة المباعة.
وتشير SBA إلى أن بعض المصروفات قد تكون مختلطة، أي تحتوي على جزء ثابت وجزء متغير، ولذلك يجب الانتباه إلى طبيعة كل تكلفة عند إجراء التحليل.
وهذا مهم لأن الخطأ في تصنيف التكاليف قد يؤدي إلى تقدير غير دقيق لنقطة التعادل.
6. تخفيض السعر ليس دائمًا الحل
عندما يواجه المشروع ضعفًا في المبيعات، قد يفكر صاحب المشروع مباشرة في تخفيض السعر.
لكن هذا القرار قد يؤدي إلى مشكلة أكبر.
فإذا كان السعر منخفضًا أصلًا، فإن تخفيضه أكثر قد يزيد عدد المبيعات قليلًا، لكنه في المقابل يقلل المبلغ المتبقي لتغطية التكاليف وتحقيق الربح.
لذلك لا تسأل فقط:
"كيف أجعل المنتج أرخص؟"
بل اسأل:
"هل السعر الحالي مناسب لقيمة المنتج وتكاليفي والسوق المستهدف؟"
وتشير SBA إلى أن تحليل نقطة التعادل يساعد صاحب المشروع على فهم العلاقة بين السعر والتكاليف والكمية المطلوبة للوصول إلى التعادل، وبالتالي يمكن أن يكون أداة مساعدة في قرارات التسعير.
7. المنافس القوي قد يكون سببًا في فشل المنتج الجيد
قد يكون منتجك ممتازًا، لكن المنافسين يقدمون:
- سعرًا أقل.
- خدمة أسرع.
- ضمانًا أفضل.
- خيارات أكثر.
- تغليفًا أفضل.
- تجربة شراء أسهل.
- علامة تجارية أكثر شهرة.
وفي هذه الحالة لا يكفي أن تقول:
"منتجي أفضل."
بل يجب أن تعرف:
لماذا سيختار العميل منتجي تحديدًا؟
إذا لم تجد إجابة واضحة، فهذه إشارة إلى ضرورة إعادة التفكير في طريقة تقديم المنتج أو الفئة المستهدفة أو السعر أو الميزة التنافسية.
8. أحيانًا المشكلة ليست في المنتج وإنما في العميل المستهدف
قد يكون المنتج جيدًا، لكن يتم عرضه على الأشخاص الخطأ.
منتج متخصص جدًا قد لا يناسب جمهورًا عامًا، ومنتج اقتصادي قد لا يناسب عميلًا يبحث عن الفئة الفاخرة، والعكس صحيح.
لذلك من المفيد تحديد:
من هو العميل الذي يحتاج هذا المنتج فعلًا؟
ثم معرفة:
- ما المشكلة التي يحاول حلها؟
- كم يدفع عادةً مقابل الحل؟
- ما البدائل الموجودة أمامه؟
- لماذا قد يختار منتجك؟
- ما الذي يمنعه من الشراء؟
كلما أصبحت صورة العميل أكثر وضوحًا، أصبح من الأسهل اختبار السعر والتسويق وطريقة البيع.
9. المنتج الجيد قد يفشل بسبب ضعف التسويق
هناك فرق بين وجود منتج جيد وبين قدرة العملاء على اكتشافه.
قد يكون المنتج ممتازًا، لكن إذا لم يعرف الجمهور بوجوده، فلن تتولد مبيعات كافية.
وهنا يجب التفكير في:
- أين يوجد العملاء؟
- كيف يبحثون عن المنتجات؟
- ما الرسالة التي تجذبهم؟
- هل الصور واضحة؟
- هل وصف المنتج مفهوم؟
- هل يعرف العميل فائدته؟
- هل عملية الشراء سهلة؟
التسويق ليس مجرد إعلان؛ بل هو الطريقة التي تجعل المنتج المناسب يصل إلى العميل المناسب برسالة مفهومة.
10. لا تنفق على التوسع قبل إثبات الطلب
من الأخطاء الخطيرة أن يبدأ صاحب المشروع بإنفاق كبير على:
- مخزون ضخم.
- محل أكبر.
- معدات إضافية.
- موقع مكلف.
- إعلانات واسعة.
- موظفين أكثر.
قبل التأكد من أن المنتج يحقق طلبًا مستقرًا.
من الأفضل في كثير من المشاريع اختبار الفكرة على نطاق محدود، ثم استخدام النتائج الفعلية لاتخاذ قرار التوسع.
وهذا يتفق مع أهمية حساب تكاليف بدء المشروع وتحليل نقطة التعادل التي تؤكد عليها SBA عند التخطيط للمشروعات الجديدة.
11. لا تعتمد على التفاؤل في حساب المبيعات
من الأخطاء الشائعة أن يضع صاحب المشروع توقعًا متفائلًا مثل:
"سأبيع 100 قطعة يوميًا."
ثم يبني كل حساباته على هذا الرقم.
لكن ماذا لو باع 30 قطعة فقط؟
ماذا لو انخفض الطلب في بعض الأشهر؟
ماذا لو ارتفعت تكلفة المنتج؟
ماذا لو زادت المرتجعات؟
لذلك من الأفضل التفكير في أكثر من سيناريو:
السيناريو المتفائل
مبيعات مرتفعة وتكاليف تحت السيطرة.
السيناريو المتوسط
مبيعات قريبة من التوقعات الواقعية.
السيناريو الحذر
مبيعات أقل وتكاليف أعلى.
إذا كان المشروع لا يستطيع تحمل السيناريو الحذر، فهذه إشارة تستحق الدراسة قبل استثمار مبلغ كبير.
12. راقب هامش الربح وليس حجم المبيعات فقط
قد يفرح صاحب المشروع عندما يرى المبيعات ترتفع، لكن السؤال الأهم:
كم يتبقى بعد التكاليف؟
فمشروع يبيع 10,000 جنيه بهامش جيد قد يكون أفضل من مشروع يبيع 20,000 جنيه بهامش ضعيف جدًا.
وتوضح SEC الفرق بين الإيرادات والتكاليف والمصروفات والربح، وتبين أن تحليل قائمة الدخل ينظر إلى هذه العناصر بالتتابع بدلًا من اعتبار إجمالي المبيعات هو النتيجة النهائية.
13. نقطة التعادل ليست نهاية الطريق
الوصول إلى نقطة التعادل لا يعني أن المشروع أصبح ناجحًا.
بل يعني فقط أن الإيرادات أصبحت مساوية للتكاليف وفق الافتراضات المستخدمة في الحساب.
بعد ذلك يبدأ السؤال الأهم:
هل يمكن بيع كمية أكبر بهامش مناسب ومستقر؟
فإذا كانت نقطة التعادل عند 500 وحدة، لكن السوق لا يستطيع استيعاب أكثر من 520 وحدة مثلًا، فقد يكون هامش الأمان ضعيفًا جدًا.
أما إذا كان المشروع يستطيع بيع كمية أكبر بكثير من نقطة التعادل، فقد تكون لديه مساحة أفضل لمواجهة التقلبات.
14. راجع الأرقام بانتظام
لا يكفي إجراء الحسابات مرة واحدة عند تأسيس المشروع.
راجع بصورة دورية:
- إجمالي المبيعات.
- تكلفة المنتجات أو الخدمات.
- المصروفات التشغيلية.
- هامش الربح.
- المرتجعات.
- المصروفات التسويقية.
- المخزون.
- التدفقات النقدية.
- حجم المبيعات المطلوب للوصول إلى التعادل.
والهدف ليس جمع الأرقام فقط، وإنما اكتشاف الاتجاهات مبكرًا.
إذا ارتفعت المبيعات بينما انخفض هامش الربح، فهناك مشكلة مختلفة عن انخفاض المبيعات مع ثبات الهامش.
15. اسأل السؤال الأصعب: هل المشروع قابل للاستمرار؟
قبل أن تقول:
"المنتج ممتاز."
حاول الإجابة عن خمسة أسئلة:
- هل يوجد عدد كافٍ من العملاء المستعدين للشراء؟
- هل السعر مناسب للسوق؟
- هل التكلفة تسمح بهامش ربح معقول؟
- هل يمكن الوصول إلى نقطة التعادل بحجم مبيعات واقعي؟
- هل يستطيع المشروع تحمل انخفاض المبيعات أو ارتفاع بعض التكاليف؟
إذا كانت الإجابات ضعيفة، فالمشكلة قد لا تكون في المنتج نفسه، وإنما في النموذج التجاري المحيط به.
مثال عملي: منتج ممتاز لكن المشروع خاسر
لنفترض أن شخصًا يبيع منتجًا بسعر 150 جنيهًا.
تكلفة شراء المنتج وتجهيزه للبيع = 100 جنيه.
يعتقد صاحب المشروع أن لديه ربحًا قدره 50 جنيهًا في كل قطعة.
لكن بعد ذلك يكتشف أن هناك تكاليف أخرى مرتبطة بالنشاط، مثل التسويق والشحن والتغليف والإيجار والعمالة وغيرها.
إذا كانت هذه التكاليف تستهلك جزءًا كبيرًا من المبلغ المتبقي، فإن الربح الحقيقي سيكون أقل بكثير من الـ50 جنيهًا التي تصورها في البداية.
وهنا نكتشف أن المشكلة لم تكن في جودة المنتج، وإنما في الحساب التجاري الكامل.
كيف تعرف أين تكمن المشكلة؟
يمكن تقسيم التشخيص التجاري إلى أربعة أسئلة:
إذا كان العملاء لا يشترون:
راجع الطلب، الجمهور، التسويق، وطريقة عرض المنتج.
إذا كانوا يشترون لكن الربح ضعيف:
راجع السعر والتكلفة وهامش الربح.
إذا كان الربح جيدًا لكن السيولة ضعيفة:
راجع توقيت التحصيل والمدفوعات والمخزون والتدفقات النقدية.
إذا كانت المبيعات والربحية جيدة لكن النمو متوقف:
راجع الطاقة التشغيلية، المنافسة، قنوات البيع، وإمكانية التوسع.
بهذه الطريقة لا يكون الحل دائمًا هو تخفيض السعر أو زيادة الإعلانات.
اختبار سريع قبل إطلاق أي مشروع
قبل استثمار مبلغ كبير، اكتب:
المنتج: ……………………
العميل المستهدف: ……………………
سعر البيع المتوقع: ……………………
التكلفة المتغيرة للوحدة: ……………………
التكاليف الثابتة: ……………………
المبيعات الشهرية المتوقعة: ……………………
نقطة التعادل التقديرية: ……………………
أهم منافسين: ……………………
الميزة التي تجعل العميل يختار المنتج: ……………………
أكبر خطر في المشروع: ……………………
ثم اسأل نفسك:
هل الأرقام ما زالت منطقية إذا كانت المبيعات أقل من توقعاتي؟
إذا كانت الإجابة لا، فلا يعني ذلك بالضرورة أن الفكرة سيئة، لكنه يعني أن المشروع يحتاج إلى تعديل قبل المخاطرة برأس المال.
الخلاصة: المنتج الجيد يحتاج إلى مشروع جيد
نجاح المشروع لا يتحدد بجودة المنتج وحدها.
قد يكون المنتج ممتازًا، لكن المشروع يفشل بسبب سعر غير مناسب، أو تكاليف مرتفعة، أو سوق صغير، أو منافسة قوية، أو تسويق ضعيف، أو توقعات مبيعات غير واقعية.
ولهذا فإن أفضل طريقة للتعامل مع أي مشروع جديد ليست أن تسأل فقط:
"هل المنتج جيد؟"
بل أن تسأل:
"هل يوجد عميل مستعد للشراء؟ وهل يمكن بيع المنتج بسعر يغطي التكاليف ويترك هامشًا مناسبًا؟ وهل تستطيع المبيعات الواقعية أن تتجاوز نقطة التعادل؟"
وهنا تظهر أهمية الحسابات البسيطة قبل المخاطرة الكبيرة.
المنتج الجيد قد يجذب العميل، لكن النموذج التجاري الجيد هو الذي يحول هذا الاهتمام إلى مشروع قابل للاستمرار.
ملاحظة ختامية: الأمثلة والأرقام الواردة في هذا المقال تعليمية ومبسطة لغرض الشرح، ولا تمثل توقعًا لنتائج مشروع معين. كما أن نقطة التعادل تقدير يعتمد على الافتراضات المدخلة، ولا تغني عن المحاسبة الفعلية أو دراسة السوق والجدوى الخاصة بالنشاط.
المصادر الموثوقة التي عالجت ملاحظة أموالي:
- إدارة الأعمال الصغيرة الأمريكية SBA: تشرح نقطة التعادل والتكاليف الثابتة والمتغيرة وعلاقة السعر والكمية بالربحية، وتؤكد أن تحليل نقطة التعادل أداة تقديرية للتخطيط وليس بديلًا عن الحسابات الفعلية.
- SBA – حاسبة نقطة التعادل: تعرض المعادلة وتوضح الفرق بين التكاليف الثابتة والمتغيرة والمختلطة.
- هيئة الأوراق المالية والبورصات الأمريكية SEC: تشرح قائمة الدخل والعلاقة بين الإيرادات وتكلفة المبيعات والمصروفات التشغيلية وصافي الربح أو الخسارة.




الرجاء تسجيل الدخول لتتمكن من التعليق